过去几年,中国AI圈最热闹的问题是:
谁的模型更强?
2026 年 8 月谁排名靠前
- 综合榜单:Arena 盲测中,Kimi-k3-max 位列综合榜第 10 名,智谱 glm-5.3-max 位列第 13 名,表现突出 。
- 代码能力:智谱 glm-5.3-max 在代码榜杀入前十,Qwen3.7-max-preview 位列第 17 名,编程实力较强 。
- 视频生成:字节 dreamina-seedance-2.5-720p 首次入榜即来到第 4 名,国产模型在视频领域竞争力显著
今天,这个问题正在悄悄变成:截至 2026 年 8 月,中国 AI 卖 Token 业务中,唯一实现整体净利润转正且生成式 AI(含 Token 服务)贡献近八成营收的是商汤科技;但纯”Token 调用/API 收入”规模与毛利率增速最快的是智谱 AI。
谁的AI生意真正能赚钱?
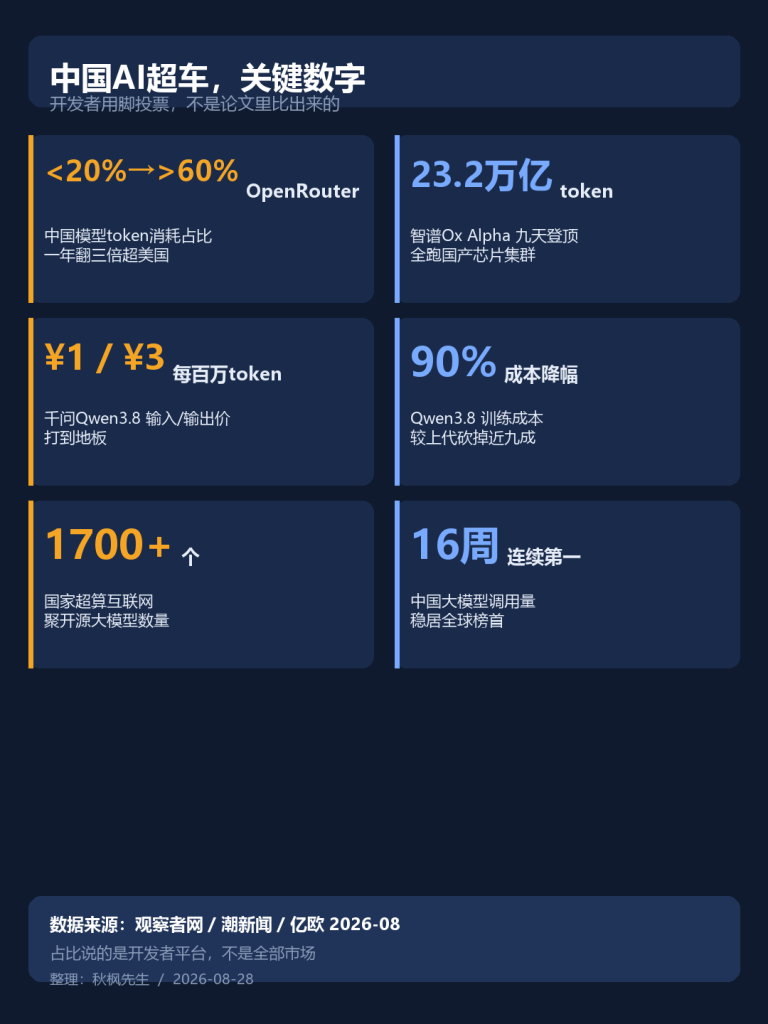
这个变化,其实比某个模型刷新Benchmark更值得关注。
2026年8月底,智谱AI公布了2026年上半年业绩。
上半年营收达到约9.54亿元人民币,同比增长400%;与此同时,公司研发投入达到21亿元,同比增长36.6%,净亏损约20亿元。
这组数字特别有意思。
因为它同时告诉我们两件事情:
第一,AI需求真的在增长。
第二,AI仍然是一个非常烧钱的生意。
这可能就是中国AI进入下半场之后最真实的状态。
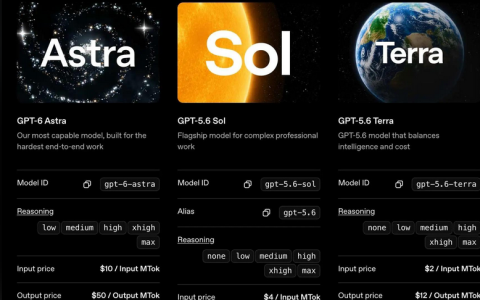
一、模型正在越来越便宜
过去做大模型,最大的故事是:
“我们训练了一个很大的模型。”
谁参数大。
谁算力多。
谁Benchmark高。
谁就容易获得市场关注。
但今天情况变了。
模型能力正在快速下沉。
一个创业公司做出的模型,很可能几个月之后,就会被:
开源模型、
低价模型、
蒸馏模型、
本地模型,
追上来。
甚至一些中国AI公司已经开始公开强调:
更便宜、更高效。
MiniMax今年上半年营收同比增长283.1%,达到约1.166亿美元。其增长被归因于市场对低成本AI模型和平台的需求增加。
这意味着一件非常重要的事情:
用户开始不再迷信“最大模型”。
而是开始计算:
一次调用到底多少钱?
二、AI正在从“军备竞赛”进入“成本战争”
以前:
模型越大越好。
现在:
模型够强就行。
以前:
一个任务调用一次最贵的模型。
现在:
简单任务用便宜模型。
复杂任务再调用高端模型。
甚至根据任务自动切换模型。
最近已经有创业公司专门融资做“AI模型路由”,核心就是根据任务把请求分配给不同模型,以降低成本并提高效率。
这其实透露了一个非常重要的变化:
模型正在逐渐“商品化”。
什么意思?
就是:
过去大家买的是“模型品牌”。
以后大家可能买的是:
结果。
你不关心后面到底用了GPT、Claude、GLM还是Kimi。
你只关心:
“这个任务能不能完成?”
“多少钱?”
“数据安全吗?”
“稳定不稳定?”
三、这对中国AI公司意味着什么?
意味着:
光做一个厉害的模型,越来越不够了。
因为模型一旦被竞争对手追上,
你的技术优势就会迅速缩小。
那么真正的护城河是什么?
我认为会逐渐变成三个东西:
第一,应用。
模型到底进入了什么场景。
第二,用户。
谁每天真的在使用。
第三,算力和成本。
你能不能用更低的成本完成同样的任务。
这也是为什么今天AI创业越来越像互联网后半场:
模型是入口。
应用才是生意。
四、这也是为什么最近中国AI公司开始拼“收入”
以前AI创业者发布融资消息,大家看的是:
“拿了多少钱?”
今天投资人越来越关心:
用户付多少钱?
智谱今年上半年营收增长400%,但依然录得约20亿元亏损。
这其实一点都不矛盾。
因为AI公司的现阶段,本质上仍然是:
收入增长得很快。
但:
训练模型、买算力、做研发的钱也花得很快。
所以真正的挑战不是:
“你有没有用户。”
而是:
用户增长之后,你是不是越做越赚钱?
五、这可能是未来两年中国AI最残酷的一场淘汰赛
因为AI行业正在出现一个很现实的问题:
大家都会做模型。
但不是所有人都能承担模型的成本。
顶级模型越来越贵。
基础设施越来越贵。
人才越来越贵。
同时模型API价格还在下降。
这意味着:
上游越来越贵。
下游越来越便宜。
夹在中间的公司会非常难受。
所以未来中国AI公司可能会出现一个非常明显的分化:
一类公司:
不断融资,继续追模型能力。
另一类公司:
开始疯狂找商业场景。
还有一类公司:
直接把AI能力嵌入已有的大型业务体系。
最后谁活得最好?
未必是模型排名第一的公司。
可能是:
单位算力创造收入最高的公司。
六、一个特别值得注意的信号已经出现
中国AI公司开始向海外云平台出售能力。
比如Moonshot正在与微软、亚马逊和谷歌讨论Kimi K3相关的收入分成合作。
如果谈成,这意味着一个很有意思的事情:
中国模型不再只是服务中国用户。
而是开始尝试把模型直接变成全球云平台上的一种能力。
这其实比“某个模型跑分第一”重要得多。
因为它意味着:
中国AI正在寻找新的商业出口。
模型不只是一个App。
它可以成为:
API。
云服务。
开发平台。
Agent的大脑。
企业基础设施。
七、所以未来AI公司可能越来越像“卖电”而不是“卖软件”
这个比喻可能有点大胆。
但我越来越觉得:
未来AI行业会逐渐出现一种类似电力产业的结构。
基础模型负责:
提供智能。
云厂商负责:
提供算力。
Agent负责:
执行任务。
应用负责:
把任务变成价值。
最终客户买的不是“AI”。
客户买的是:
省了多少人。
多赚了多少钱。
少花了多少时间。
多做成了多少事情。
这也是为什么AI正在从“聊天机器人”逐渐走向“数字劳动力”。
八、这时候,一个非常反常识的结论就出来了
AI越强,模型本身可能越不值钱。
听起来很奇怪。
但如果所有模型都越来越强,
那么“模型能力”本身就会越来越接近基础设施。
真正稀缺的东西反而变成:
客户。
数据。
场景。
工作流。
分发渠道。
品牌。
生态。
这其实和互联网的发展非常像。
搜索技术不是最后最赚钱的东西。
浏览器也不是。
真正产生巨大商业价值的,是:
入口 + 用户 + 广告 + 生态。
AI可能正在重复类似的路径。
九、所以普通人千万不要再只盯着“下一个最强模型”
这个思路已经开始过时了。
你真正应该观察的是:
哪些工作正在被AI接管?
销售。
客服。
设计。
程序开发。
电商运营。
视频制作。
数据分析。
广告投放。
财务。
行政。
研究。
这些才是真正的大市场。
因为一旦AI能够替一个人每天完成4小时工作,
那么这4小时本身就是:
生产力。
十、还有一个更现实的问题
AI最终不一定先消灭“职业”。
它更可能先消灭:
职业里面那些可标准化的工作。
比如一个营销人员以前一天:
找资料2小时。
写方案2小时。
做表格1小时。
写文案1小时。
整理数据1小时。
真正决定方向的可能只有1小时。
那么AI最先替代的是什么?
不是“营销人员”。
而是:
那6个小时的重复劳动。
这会导致一个非常明显的结果:
一个优秀的人,未来可以管理比过去大得多的工作量。
于是企业真正需要的人可能越来越少。
但留下来的那批人,生产力会越来越高。
这才是AI真正可能带来的结构性变化。
十一、所以我对中国AI下半场的判断只有一句话
第一阶段拼“谁更聪明”,第二阶段拼“谁更便宜”,第三阶段拼“谁真正能替客户赚钱”。
现在我们正在从第一阶段进入第二阶段,并逐渐碰到第三阶段的门。
模型能力已经开始快速普及。
价格正在下降。
开源正在压低门槛。
API正在标准化。
真正稀缺的,开始变成:
谁拥有真实业务。
谁拥有真实用户。
谁能够把AI塞进真实工作流。
谁能把100元的算力,变成1000元的商业价值。
十二、所以我反而不太担心“中国会不会缺一个最强模型”
真正值得担心的是:
中国AI企业有没有能力把模型变成持续增长的商业现金流。
因为模型可以复制。
人才可以流动。
参数可以追赶。
Benchmark可以被刷新。
但是:
客户不会轻易换。
工作流不会轻易换。
企业的数据不会轻易换。
真正赚钱的产品,更不会轻易换。
所以AI大战最终可能还是会回到一个最古老的商业问题:
你到底帮客户解决了什么问题?
如果这个问题回答不了,
再大的模型、
再高的Benchmark、
再漂亮的Demo,
都只是昂贵的烟花。
而如果回答得了,
一个并不“第一”的模型,
也完全可能成为一门非常大的生意。
这可能才是2026年中国AI真正进入的下半场:
模型开始内卷,商业开始决胜。
原创文章,作者:AI下载网站,如若转载,请注明出处:https://www.qidm.com/Ai/74